
Comment ça marche ?
Trois noms pour une même opération notariée : vous vendez votre bien devant notaire, vous encaissez votre trésorerie et vous restez chez vous. Ce qui change, c’est votre sortie : vous revendez au meilleur prix, ou vous rachetez votre bien.
Trois étapes, deux signatures
Entre votre inscription et le versement de votre trésorerie, il s’écoule entre un et deux mois.
Vous décrivez votre projet
5 minutesRenseignez les caractéristiques de votre bien, sa valeur, le montant du crédit immobilier et votre besoin de trésorerie. Si votre dossier est éligible, nous vous transmettrons une offre vous proposant les fonds et le temps nécessaires à vos projets.
→ Votre offre indicative chiffrée sous 24 h
Vous signez chez le notaire
Entre 1 et 2 moisLa vente est authentifiée par un notaire, comme toute transaction immobilière. Le notaire solde vos crédits en cours et vous verse le solde directement sur votre compte bancaire. Vous continuez de rester chez vous ou de louer le bien.
→ Votre trésorerie sur votre compte
Vous revendez quand vous êtes prêt
Jusqu’à 36 moisVous revendez le bien quand vous voulez. C’est vous qui choisissez la date de mise en vente, le prix et l’agent immobilier. Une fois le bien revendu, vous encaissez le complément de prix.
Vous pouvez aussi racheter le bien au prix fixé dès la signature.
Exemple d’un dossier réel
Un bien estimé 550 000 €, dont le propriétaire souhaite disposer de trésorerie (200 000 €) avant de le vendre définitivement.
Le client pouvait aussi racheter son bien au prix initial de 267 000 €.
Le parcours en détail
Ce qui se passe dans l’ordre.
Étude & offre
On vérifie la faisabilité et on chiffre votre projet.
Étude de faisabilité. Après un premier échange, nous vérifions la valeur du bien, la liquidité du marché local et la faisabilité de votre projet.
Offre indicative détaillée. Prix de vente initial, trésorerie nette, indemnité d’occupation, frais de notaire, durée maximale.
Constitution du dossier
On réunit les pièces et on valide l’offre ferme.
Rassemblement des pièces. Titre de propriété, estimation immobilière, pièce d’identité.
Visite du bien, à distance ou sur place, pour en confirmer l’état et la valeur.
Offre ferme envoyée au notaire. Une fois le dossier complet.
Signature devant notaire
L’opération est authentifiée, votre trésorerie est versée.
Instruction notariale. Le notaire réalise les démarches et rédige l’acte. Vos droits sont inscrits au Service de la publicité foncière.
Signature et versement. Le notaire solde votre crédit immobilier et vous verse votre trésorerie sous 8 jours.
Occupation, puis revente
Vous restez chez vous, puis vous encaissez.
Occupation et mise en vente. Vous restez chez vous, sans paiement mensuel. Vous pouvez engager des travaux et mandatez l’agent de votre choix quand vous le décidez. La taxe foncière, les charges de copropriété et l’assurance restent à votre charge.
Complément de prix. L’acheteur signe chez le notaire. L’étude vous verse le complément de prix et les indemnités non utilisées.
Si vous avez choisi de racheter votre bien, vous signez un acte de rachat chez le notaire.
Un acquéreur qui se rétracte, une succession qui traîne, un secteur qui se refroidit : la revente ne dépend pas que de vous. Si l’échéance approche sans que le bien soit vendu ou racheté, nous prolongeons l’opération de six mois, sous conditions. Cette possibilité est prévue dans l’acte de vente.
Pendant toute l’opération, ce qui reste à vous
Vous vendez votre bien, mais vous n’en perdez ni l’usage, ni la maîtrise, ni le potentiel.
La décision de vendre
Date de mise en vente, prix affiché, choix de l’agent immobilier, acceptation de l’offre : vous restez le seul décisionnaire.
La jouissance du bien
Vous continuez à vivre chez vous, ou à louer le bien et à en percevoir les loyers, pendant toute la durée prévue à l’acte.
La hausse de valeur
Si la valeur de votre bien augmente, l’écart vous revient intégralement sous forme de complément de prix.
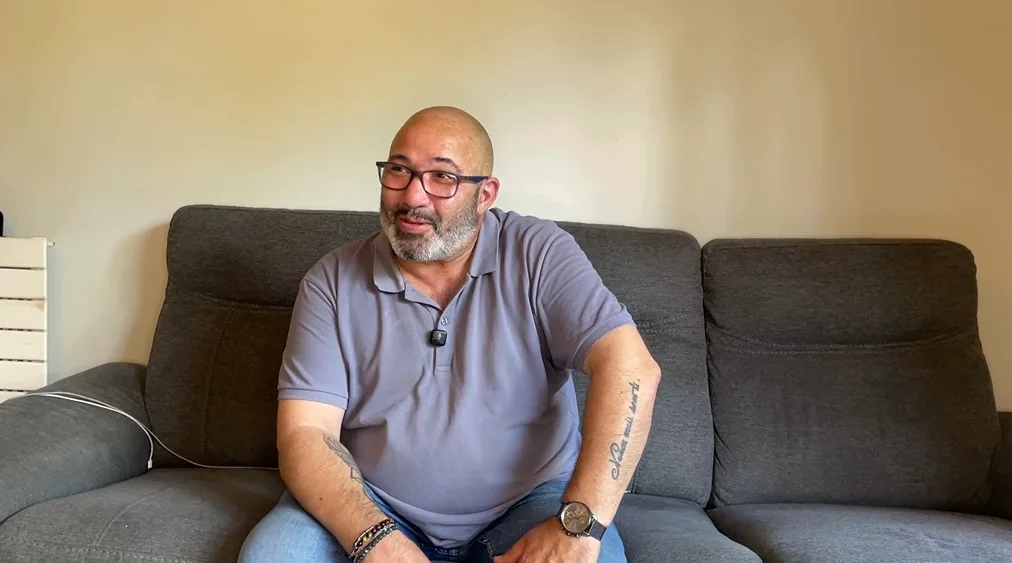
« J’ai revendu mon bien moins d’un an après au prix que je voulais. Très peu de temps après, j’avais les fonds sur mon compte bancaire »
José a soldé ses crédits avant de vendre sa maison. Voir son témoignage (2 min)
Plus de 100 opérations réalisées depuis 2019 — 4,9/5 sur Google.
Les questions fréquentes
Est-ce que c’est un prêt ?
Non. C’est une vente immobilière authentifiée par un notaire, avec une clause de complément de prix ou de faculté de rachat inscrite dans l’acte. Il n’y a ni taux d’intérêt, ni mensualité, ni assurance, ni questionnaire de santé, ni examen de vos revenus.
Et si je n’ai pas revendu à l’échéance ?
Une prolongation de six mois est prévue à l’acte, sous conditions. Elle est anticipée dès le départ, pas négociée dans l’urgence, pour vous laisser le temps de vendre ou de racheter dans de bonnes conditions.
Et si je préfère racheter mon bien plutôt que le vendre ?
C’est prévu. Le prix de rachat est fixé dès la signature et inscrit dans l’acte. Dès que votre situation le permet, vous rachetez votre bien à ce prix connu d’avance, sans mauvaise surprise.
Qui paie la taxe foncière et les charges ?
Pendant la durée de l’opération, la taxe foncière, les charges courantes et l’assurance du bien restent à votre charge, comme lorsque vous en étiez pleinement propriétaire.
Quel montant puis-je débloquer ?
En général jusqu’à 60 % de la valeur de votre bien, selon sa localisation et sa liquidité. Le montant exact figure dans votre étude gratuite, avec le détail de la trésorerie nette, des indemnités et des frais.
Vous avez un projet ? Votre situation mérite d’être étudiée
Chaque dossier est différent. La première étape est une étude de faisabilité gratuite et sans engagement, qui détaille l’intégralité des montants et des frais dès le départ.
Simulation gratuiteAucun engagement. Réponse sous 48 heures.